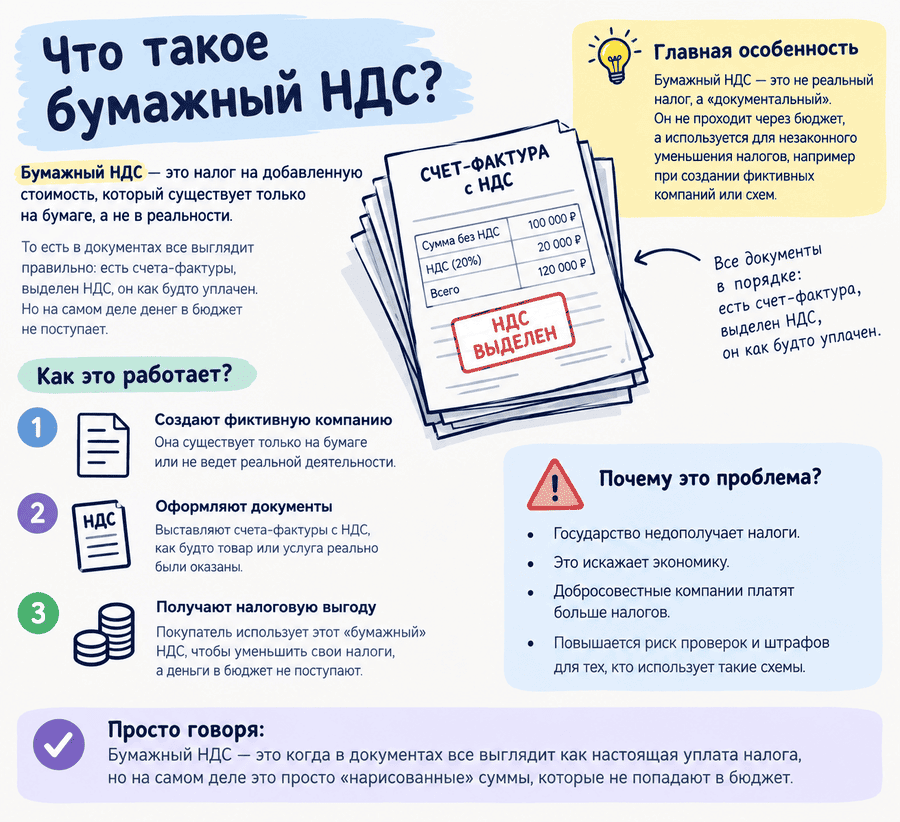
«Бумажный НДС» — это не официальный термин из Налогового кодекса, а распространённое выражение для обозначения фиктивных операций с налогом на добавленную стоимость. Обычно речь идёт о документах, которые создают видимость реальной сделки и позволяют заявить вычет по НДС, хотя товар, работа или услуга фактически не поставлялись.
Такая схема может использоваться для незаконного уменьшения налога к уплате или для искусственного увеличения суммы НДС к возмещению из бюджета. Внешне у компании есть договор, счёт-фактура, товарная накладная и платёжные документы, но за ними отсутствует реальная хозяйственная операция.
Что означает термин «бумажный НДС»
НДС становится «бумажным», когда налог существует только в документах. Компания получает счёт-фактуру от поставщика, отражает покупку в бухгалтерском и налоговом учёте и заявляет вычет. При этом на практике возможны разные ситуации:
- товар вообще не поставлялся;
- услуга фактически не оказывалась;
- стоимость сделки завышалась;
- поставщик не мог выполнить обязательства своими силами;
- документы оформлялись задним числом;
- в цепочке участвовала компания, созданная для формирования вычетов.
Иногда фиктивный документооборот маскируют под сложную цепочку поставок. В ней могут участвовать несколько организаций, посредников и перевозчиков. Однако сама по себе длинная цепочка не доказывает нарушение. Налоговая оценивает реальные обстоятельства сделки: движение товара, оплату, деловую цель, полномочия подписантов и способность контрагентов выполнить договор.
Как работает схема с фиктивным вычетом
НДС к уплате рассчитывают как разницу между налогом, начисленным при продаже товаров или услуг, и входным НДС по подтверждённым покупкам. Входной налог компания принимает к вычету, если выполнены установленные законом условия.
В упрощённом виде законная операция выглядит так:
- поставщик действительно передаёт товар или оказывает услугу;
- покупатель получает результат сделки и использует его в деятельности, облагаемой НДС;
- стороны оформляют первичные документы;
- поставщик выставляет счёт-фактуру;
- покупатель отражает операцию в учёте и заявляет вычет.
При использовании «бумажного НДС» второй пункт отсутствует или не соответствует документам. Компания может получить пакет бумаг, но не получает реальный товар или услугу. В результате вычет формируется на основании формального документооборота.
Пример бумажного НДС
Компания «Альфа» заявляет, что купила у организации «Бета» оборудование и получила счёт-фактуру с выделенным НДС. На основании этого документа «Альфа» уменьшает налог к уплате.
Во время проверки выясняется, что:
- оборудование на складе отсутствует;
- перевозка не подтверждена документами;
- у «Беты» нет сотрудников и материальных ресурсов для поставки;
- директор компании не знает о сделке;
- оплата проходила через несколько связанных организаций;
- деньги вскоре возвращались участникам цепочки.
В такой ситуации налоговая может прийти к выводу, что поставка была фиктивной, а вычет создан только на бумаге. Тогда налоговый орган исключит вычет, доначислит НДС и может начислить пени и штраф.
Чем бумажный НДС отличается от обычной ошибки в документах
Не каждая ошибка в счёте-фактуре означает участие в незаконной схеме. В документе может быть опечатка, неверный индекс или техническая неточность, которая не мешает определить продавца, покупателя, предмет сделки и сумму налога.
Ключевое значение имеет реальность операции. Если товар действительно поставили, компания его оплатила, приняла на учёт и использовала в работе, отдельная техническая ошибка не всегда лишает покупателя права на вычет.
Другая ситуация возникает, если документы составлены правильно, но сама сделка не подтверждается фактическими обстоятельствами. Формальный комплект бумаг не заменяет доказательства поставки или оказания услуги.
Какие нормы применяются к операциям с НДС
Правила применения налоговых вычетов по НДС установлены в главе 21 Налогового кодекса РФ. В частности, статья 171 НК РФ регулирует налоговые вычеты, а статья 172 НК РФ устанавливает порядок их применения.
При оценке спорных операций также имеет значение статья 54.1 НК РФ. Она ограничивает возможность уменьшать налоговую базу и сумму налога за счёт искажения сведений о хозяйственной деятельности.
По смыслу этой нормы налоговые последствия должны определяться исходя из реального содержания сделки. Нельзя получить налоговую выгоду только за счёт оформления документов, если фактические обстоятельства операции им не соответствуют.
Актуальные тексты нормативных положений также опубликованы на официальном сайте правовой информации и в информационных материалах Федеральной налоговой службы.
Как налоговая выявляет бумажный НДС
ФНС сопоставляет сведения из деклараций, счетов-фактур, книг покупок и продаж, банковских операций, бухгалтерской отчётности и других источников. Проверка может показать, что данные покупателя не согласуются с информацией поставщика или других участников цепочки.
Налоговые органы обращают внимание на несколько групп признаков.
Проблемы у поставщика
Подозрения могут возникнуть, если контрагент:
- не сдаёт налоговую отчётность или показывает минимальные показатели;
- не уплачивает НДС в объёме, сопоставимом с заявленными оборотами;
- не имеет сотрудников, транспорта, склада и оборудования;
- зарегистрирован по адресу массовой регистрации;
- часто меняет руководителей или участников;
- не отвечает на требования налоговой инспекции;
- имеет признаки технической или транзитной организации.
Один такой признак сам по себе не доказывает фиктивность сделки. Например, небольшая торговая компания может законно пользоваться арендованным складом и привлекать перевозчиков. Риск возникает при совокупности обстоятельств.
Несоответствия в документах
Налоговая может проверить, совпадают ли в документах даты, маршруты, объёмы и характеристики товара. Вопросы возникают, если в накладных указана поставка, которую невозможно объяснить логистически, или если документы подписаны лицом без подтверждённых полномочий.
К примеру, компания покупает крупную партию оборудования, но не может представить сведения о доставке, хранении, монтаже и последующем использовании. При этом в документах отсутствуют данные о серийных номерах или иных признаках, по которым товар можно идентифицировать.
Движение денег
Отдельно анализируются расчёты между участниками цепочки. Риск повышается, если деньги быстро перечисляются дальше, дробятся между несколькими организациями или возвращаются плательщику под видом других операций.
Обычная оплата поставщику не является нарушением. Значение имеет экономический смысл платежей и их связь с фактической поставкой.
Результат сделки
Налоговая может выяснить, получил ли покупатель товар или услугу, где они находятся и каким образом используются. Для работ и услуг проверяют отчёты, технические задания, переписку, результаты, акты и другие материалы, подтверждающие фактическое выполнение договора.
Чем сложнее услуга, тем важнее показать её конкретный результат. Общие формулировки вроде «оказаны консультационные услуги» без отчётов, переписки и описания выполненной работы могут вызвать вопросы.
Какие последствия возникают у компании
Если налоговая признает вычет необоснованным, компании могут доначислить НДС. Кроме самого налога, организации могут начислить пени за период просрочки и штраф в соответствии с положениями Налогового кодекса РФ.
Последствия могут затронуть и другие налоги. Например, если расходы по фиктивной сделке были учтены при расчёте налога на прибыль, налоговый орган может исключить их из расходов и пересчитать налоговую базу.
Дополнительно компания сталкивается с деловыми рисками:
- приостановлением операций по счетам в предусмотренных законом случаях;
- необходимостью отвечать на требования налоговой инспекции;
- спорами с контрагентами и заказчиками;
- потерей времени на восстановление документов;
- репутационными проблемами при участии в крупных закупках или проверках.
Ответственность зависит от обстоятельств дела, размера недоимки, характера действий должностных лиц и доказательств, собранных контролирующими органами. При признаках умышленного уклонения от уплаты налогов возможна не только налоговая, но и административная или уголовная ответственность. Конкретная квалификация определяется с учётом законодательства и фактов дела.
Как проверить контрагента перед сделкой
Проверка поставщика должна соответствовать масштабу и характеру сделки. Для небольшой покупки достаточно базовых сведений, а при крупном договоре требуется более подробный анализ.
До заключения договора можно проверить:
- регистрационные данные организации или предпринимателя;
- сведения о руководителе и участниках;
- наличие полномочий у лица, подписывающего договор;
- сведения о банкротстве, ликвидации и реорганизации;
- участие в судебных спорах и исполнительных производствах;
- открытые сведения о налоговой задолженности и недостоверных данных;
- реальность адреса, телефона, сайта, офиса и производственных ресурсов.
Для проверки официальных сведений можно использовать сервис «Прозрачный бизнес» ФНС России. На нём доступны данные о зарегистрированных организациях и предпринимателях, руководителях, участии в реестрах и отдельных показателях деятельности.
Полезно сохранять результаты проверки: выписку из реестра, коммерческое предложение, переписку, сведения о согласовании цены и документы, подтверждающие выбор именно этого поставщика. Такой архив помогает показать, что компания проявила разумную осмотрительность при заключении сделки.
Какие документы подтверждают реальность сделки
Набор документов зависит от вида операции. Для поставки товара могут понадобиться:
- договор и спецификация;
- счёт-фактура;
- универсальный передаточный документ или товарная накладная;
- транспортные документы;
- акты приёмки;
- платёжные поручения;
- складские документы;
- переписка по заказу, срокам и количеству товара;
- документы о дальнейшем использовании продукции.
Для услуг и работ важно подтвердить не только факт оплаты, но и полученный результат. Это могут быть отчёты, макеты, техническая документация, переписка, фотографии, протоколы, результаты исследований или иные материалы, связанные с предметом договора.
Документы должны согласовываться между собой. Если в договоре указана одна услуга, в акте другая, а в переписке обсуждается третья задача, налоговая может усомниться в содержании операции.
Что делать, если поставщик оказался проблемным
Если после сделки появились сомнения в контрагенте, компании стоит собрать документы, подтверждающие реальную поставку, и проверить, правильно ли отражена операция в учёте. Не следует создавать новые документы задним числом или просить поставщика исправлять факты, которых не было.
Если товар действительно получен, нужно подтвердить его движение: показать складской учёт, документы перевозки, оплату, дальнейшую перепродажу или использование в производстве. Если услуга оказана, следует собрать материалы, демонстрирующие её результат.
При получении требования налоговой важно ответить в установленный срок и приложить документы, относящиеся к вопросу инспекции. В сложной ситуации, особенно при выездной проверке или споре о значительной сумме, компании следует привлечь налогового юриста или бухгалтера с опытом сопровождения проверок.
Можно ли законно уменьшить НДС
Да, компания вправе использовать предусмотренные законом вычеты и учитывать реальные хозяйственные операции. Законное уменьшение НДС основано на фактически приобретённых товарах, работах или услугах, которые связаны с деятельностью организации и подтверждены корректными документами.
Проблема возникает не из-за самого вычета и не из-за выбора поставщика с более выгодной ценой. Риск появляется, когда налоговую выгоду получают за счёт фиктивных операций, искажённых сведений или документооборота без реального экономического содержания.
Поэтому при работе с НДС компании важно контролировать три элемента: реальность сделки, деловую цель и согласованность подтверждающих документов. Если эти элементы можно проследить от договора до фактического результата, позиция налогоплательщика обычно выглядит значительно убедительнее.